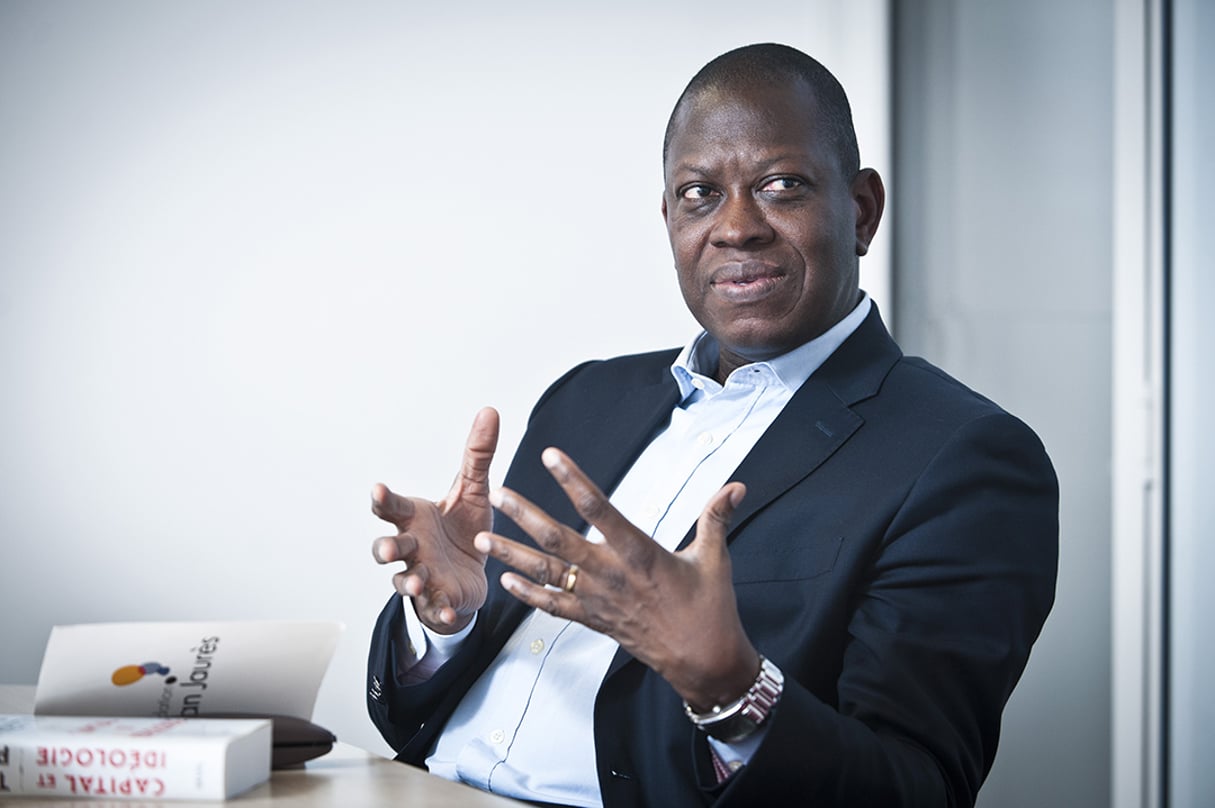


La progression du crédit bancaire dans l’Union monétaire ouest-africaine ne suffit pas à mesurer son efficacité économique. Pour l’économiste togolais Kako Nubukpo, la politique monétaire doit aussi être évaluée à l’aune de sa contribution à l’agriculture, à l’industrie, à l’investissement et à l’emploi.
« Le problème n’est pas seulement de savoir si une banque centrale est indépendante ou si une monnaie est stable. Il est de comprendre si cette stabilité sert effectivement le financement de la production, de l’agriculture, de l’industrie, de l’emploi et de la transformation structurelle de nos économies. » Dans le hors-série numéro 006 de The Africa Business Index Magazine, Kako Nubukpo replace ainsi le financement de l’économie productive au cœur du débat sur les politiques monétaires en Afrique de l’Ouest.
Les données bancaires de 2025 fournissent un premier éclairage. Selon la Commission bancaire de l’Union monétaire ouest-africaine (UMOA), les crédits à la clientèle ont progressé de 5,5 % sur l’année, pour atteindre 38 731,6 milliards de FCFA. Cette évolution traduit une augmentation des financements bancaires, sans permettre de déterminer, à elle seule, dans quelle mesure les ressources bénéficient aux petites entreprises, aux exploitations agricoles et aux industries de transformation.
Le coût du crédit demeure un autre indicateur déterminant. Au quatrième trimestre 2025, le taux débiteur moyen des banques de l’Union s’est établi à 6,73 %, hors taxes et charges, contre 6,67 % au trimestre précédent. Cette moyenne masque toutefois des conditions différentes selon la nature des prêts et les profils des emprunteurs. Pour les entreprises qui disposent de garanties limitées ou dont les revenus sont irréguliers, l’accès au financement peut rester difficile.
L’enjeu dépasse donc le volume global des prêts. Dans l’agriculture, les besoins de financement doivent correspondre aux cycles de production et couvrir les semences, les équipements, l’irrigation ou le stockage. Dans l’industrie, les investissements exigent souvent des crédits de plus longue durée pour acquérir des machines, développer les capacités de production et financer les besoins de trésorerie. Des financements inadaptés peuvent freiner ces activités, même lorsque les principaux indicateurs monétaires demeurent favorables.
La question posée par Kako Nubukpo invite aussi à distinguer les responsabilités institutionnelles. La Banque centrale des États de l’Afrique de l’Ouest (BCEAO) agit sur les conditions monétaires et influence le coût des ressources bancaires. Mais la transmission de ses décisions aux entreprises dépend également des établissements de crédit, de leur appréciation des risques, des garanties disponibles et de la rentabilité des projets. Les politiques budgétaires et les mécanismes publics de financement jouent, eux aussi, un rôle dans le soutien à l’investissement.
Économiste togolais, ancien ministre et ancien responsable au sein des institutions monétaires ouest-africaines, Kako Nubukpo connaît les mécanismes qui structurent cet environnement. Son intervention remet au premier plan une question centrale pour les économies de l’Union économique et monétaire ouest-africaine (UEMOA) : les progrès de la stabilité monétaire et de l’activité bancaire se traduisent-ils par des financements suffisamment accessibles et adaptés aux besoins des producteurs ?
La réponse ne peut reposer sur les seuls taux d’inflation ou sur la croissance des encours de crédit. Elle suppose aussi d’examiner la destination des prêts, leurs conditions d’octroi et leur contribution aux investissements productifs. C’est à cette aune que la politique monétaire peut être appréciée au regard de son rôle dans la transformation des économies ouest-africaines.