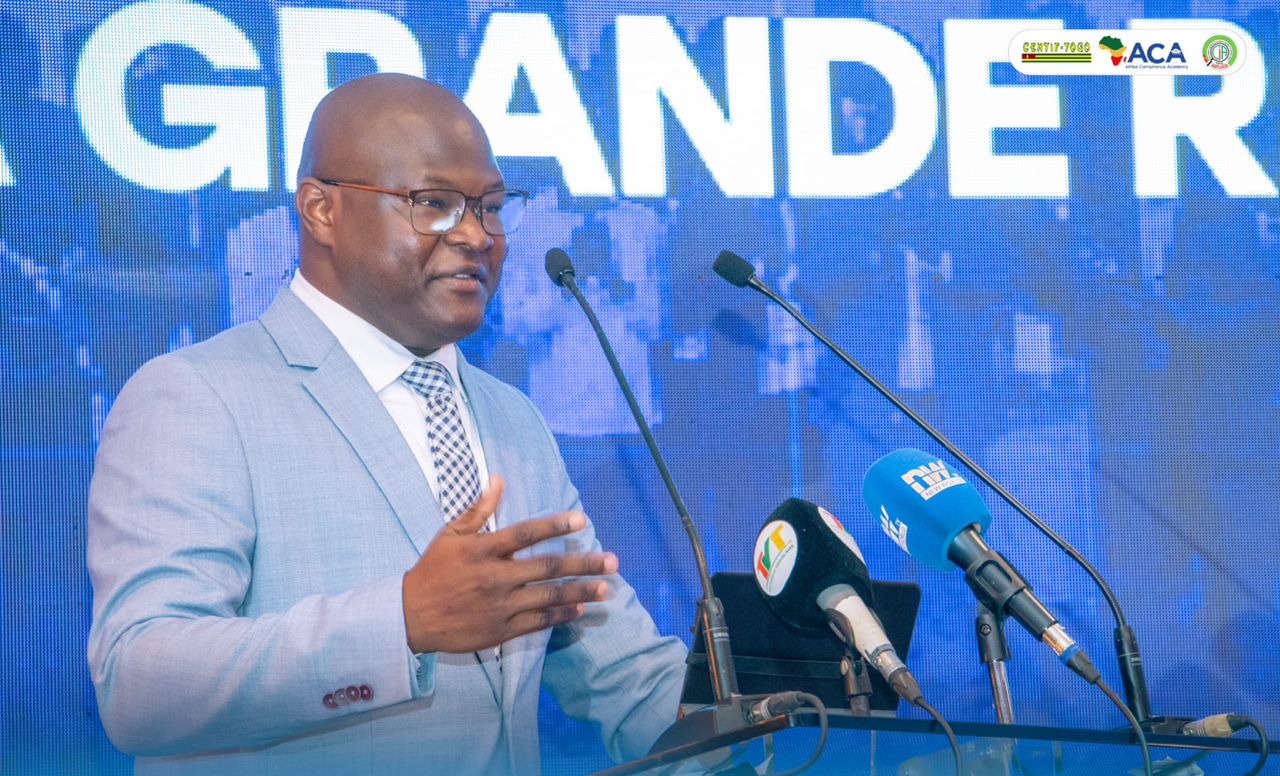


La zone UEMOA dispose d’un arsenal normatif conséquent en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme. Pourtant, l’architecture de supervision présente des failles structurelles qui fragilisent l’ensemble du dispositif. Me Nikada S. Batchoudi, avocat au barreau du Luxembourg et promoteur de la Grande Rencontre des Compliances et Risk Officers (GRCRO), livre une analyse technique des carences du système actuel. L’expert pointe du doigt l’absence d’une autorité de supervision couvrant l’ensemble des secteurs exposés aux risques. Si la Commission Bancaire de l’UMOA assure un contrôle efficace des établissements de crédit, de vastes pans de l’économie échappent à toute surveillance régionale structurée. Les professions juridiques et comptables, l’immobilier, les prestataires de services d’actifs virtuels et les organisations non gouvernementales constituent autant de zones grises exploitables par les circuits criminels.
Face à ces lacunes, Me Batchoudi préconise la création d’une autorité régionale spécialisée sur le modèle européen. Cette institution pourrait être établie par protocole additionnel au traité de l’UEMOA et disposerait de pouvoirs de supervision et de sanction à l’échelle communautaire. L’enjeu dépasse la simple question technique pour toucher à la crédibilité internationale de la zone dans le dispositif mondial de lutte contre le blanchiment et le financement du terrorisme.
Cette réflexion intervient dans un contexte sécuritaire régional dégradé. La zone UEMOA subit les assauts du terrorisme tandis que les circuits de blanchiment de capitaux se sophistiquent. La multiplication des initiatives normatives ne suffit plus. C’est la capacité institutionnelle à faire appliquer les règles qui déterminera l’efficacité du dispositif anti-blanchiment dans les années à venir.
Lire ci-dessous l’analyse complète de Me Batchoudi.
La lutte contre le blanchiment et le financement du terrorisme dans l’UEMOA : la nécessité d’une autorité prudentielle régionale
L’une des principales fébrilités de la lutte contre le blanchiment des capitaux et le financement du terrorisme dans l’espace de l’Union Économique et Monétaire Ouest-Africaine (UEMOA) réside dans l’absence d’une autorité de supervision couvrant l’ensemble des acteurs exposés aux risques de LBC/FT.
Ce n’est plus un secret pour personne : la zone UEMOA est aujourd’hui fortement impactée par le terrorisme et fragilisée par les circuits de blanchiment de capitaux. Face à cette situation, l’Union a multiplié les initiatives normatives et institutionnelles. Toutefois, les efforts de supervision demeurent essentiellement concentrés sur les institutions financières, notamment à travers la Commission Bancaire de l’UMOA… et même une partie en échappe, notamment les assurances.
Or, cette approche sectorielle laisse apparaître d’importantes zones de vulnérabilité.
En effet, la législation LBC/FT distingue aujourd’hui plusieurs catégories d’assujettis : • les institutions financières ; • les entreprises et professions non financières désignées (avocats, notaires, huissiers, experts-comptables, agents immobiliers, casinos, etc.) ; • les prestataires de services d’actifs virtuels ; • les organisations non gouvernementales et associations.
Si les établissements de crédit sont soumis à une supervision régionale structurée, la question demeure : qui supervise réellement les autres catégories d’assujettis ?
Cette lacune constitue une faiblesse majeure du dispositif. Les risques de blanchiment et de financement du terrorisme ne se limitent pas au secteur bancaire. Les circuits criminels utilisent également les professions juridiques et comptables, l’immobilier, les ONG ou encore les actifs virtuels. En concentrant la supervision sur les seules institutions financières, l’UEMOA laisse subsister une véritable faille dans son architecture de contrôle.
La commission bancaire bien qu’efficace est limitée aux établissements de crédit par le traité de l’Union. Une réflexion amènerait à demander une refonte de cette commission par un protocole additionnel afin de lui donner les pouvoirs plus étendus. Elle pourrait devenir par exemple la Commission du Secteur Financier (CSF) ou de Surveillance du Secteur Financier (CSSF) afin que son contrôle puisse s’étendre à toutes les institutions financières (assurances et autres…). Mais la solution ne serait que partielle face à la diversité des assujetties.
Entre autre, le secteur des assurances est régulé par la Commission Régionale de Contrôle des Assurances (CRCA), toutefois son efficacité reste véritablement discutable.
Aujourd’hui, le traité de l’UEMOA prévoit 4 organes communautaires, notamment : • la Conférence des Chefs d’État et de Gouvernement ; • le Conseil des Ministres ; • la Commission Bancaire ; • et l’Autorité des Marchés Financiers de l’UMOA.
Dans ce contexte, la création d’une autorité régionale dédiée à la lutte contre le blanchiment des capitaux et le financement du terrorisme pourrait constituer une avancée majeure.
Une telle institution pourrait être instituée par un protocole additionnel ou un acte additionnel au traité de l’UEMOA. Elle pourrait prendre la forme d’une Autorité de Lutte contre le Blanchiment et le Financement du Terrorisme de l’UEMOA (ALBCFT-UEMOA) ou d’une Anti-Money Laundering Authority UEMOA (AMLA-UEMOA) un peu au modèle Européen.
Dotée de pouvoirs de supervision et de sanction à l’échelle régionale, cette autorité permettrait : • d’assurer une supervision homogène des assujettis ; • de combler les lacunes actuelles concernant les EPNFD, les PSAV et certaines organisations ; • de renforcer la crédibilité internationale de l’espace UEMOA dans le dispositif mondial de lutte contre le blanchiment et le financement du terrorisme, notamment vis-à-vis du Groupe d’Action Financière et du Groupe Intergouvernemental d’Action contre le Blanchiment d’Argent en Afrique de l’Ouest.
Certes, l’UEMOA dispose déjà d’un cadre juridique relativement dense, reposant sur une directive communautaire LBC/FT (directive N°01/2023/CM/UEMOA) dont le contenu est globalement pertinent. Cependant, le recours à l’instrument de la directive implique une transposition par les États membres, ce qui entraîne souvent des applications disparates et dépendantes de la volonté politique nationale.
La création d’une autorité régionale spécialisée permettrait de dépasser ces limites et de doter l’espace UEMOA d’un mécanisme de supervision intégré, comparable à celui exercé par la Commission bancaire mais avec un champ d’intervention élargi à l’ensemble des assujettis.
En matière de lutte contre le blanchiment et le financement du terrorisme, l’efficacité du dispositif ne dépend pas seulement de la qualité des normes, mais surtout de la capacité institutionnelle à les faire appliquer.
Me Nikada S. BATCHOUDI Avocat au barreau du Luxembourg Promoteur de la Grande Rencontre des Compliances et Risk Officers (GRCRO)