

L’Organisation africaine des consommateurs (OAC) a dévoilé mercredi 25 mars 2026 à Lomé les résultats d’une enquête panafricaine explosive sur les services financiers. Les chiffres révèlent une défiance massive envers les institutions bancaires et de crédit sur le continent.
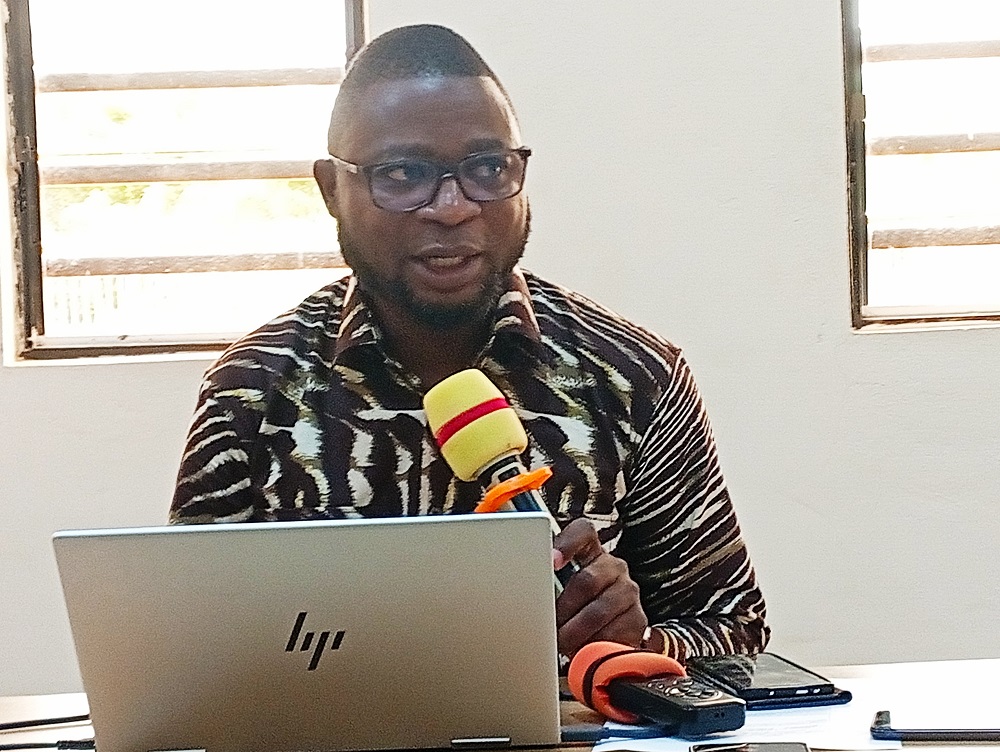
L’étude a interrogé 10 655 personnes dans 23 pays africains. Dr Emmanuel Sogadji, directeur exécutif de l’OAC et président de la Ligue togolaise des consommateurs (LTC), a présenté ces données accablantes pour le secteur financier.
Plus de sept consommateurs sur dix jugent les taux d’intérêt prohibitifs. Ce pourcentage de 71% illustre le fossé entre l’offre bancaire et les attentes des populations. Les institutions financières appliquent des taux que les usagers considèrent excessifs au regard des services rendus.
Les conditions d’octroi et de recouvrement des crédits provoquent également l’insatisfaction. Près d’un tiers des répondants, soit 28,2%, se déclarent mécontents de ces modalités. Une proportion identique de 31,8% adopte une position neutre. Cette réserve traduit un déficit de confiance envers les pratiques bancaires.
La transparence fait défaut selon les consommateurs africains. Plus de 54,1% dénoncent le manque de clarté sur les taux d’intérêt pratiqués. Les établissements financiers communiquent insuffisamment sur ce point crucial. Les clients découvrent parfois tardivement le coût réel de leur emprunt.
Les informations sur les délais de remboursement suscitent des griefs similaires. Près de 60% des personnes interrogées, précisément 59,7%, jugent ces renseignements insuffisants. Les emprunteurs peinent à planifier leurs remboursements faute de visibilité claire.
Les modalités de recouvrement passent pour trop contraignantes. Quelque 58% des répondants formulent cette critique. Les institutions financières déploient des méthodes de récupération des créances que les débiteurs trouvent agressives. Les pressions psychologiques et les menaces juridiques se multiplient.
Ces résultats interviennent alors que l’accès au financement reste limité pour une grande partie des populations africaines. L’Afrique de l’Ouest connaît particulièrement cette exclusion financière. Le Togo ne fait pas exception à cette règle régionale.
Le coût du crédit demeure élevé sur les marchés nationaux. Les banques justifient ces taux par les risques d’impayés. Les conditions d’accès strictes écartent de nombreux candidats potentiels. Les garanties exigées dépassent les capacités des petits emprunteurs.
L’enquête ne détaille pas les données par pays. Les tendances observées reflètent néanmoins des réalités similaires sur l’ensemble du continent. Les marchés financiers africains partagent des caractéristiques communes qui expliquent ces perceptions négatives.
L’accueil au sein des institutions financières échappe à ce tableau sombre. Les consommateurs perçoivent positivement la relation client. Les agents d’accueil sourient. Les locaux s’améliorent. Cette dimension humaine progresse même si les conditions financières restent problématiques.
L’OAC estime que ces données doivent orienter les réformes du secteur. La transparence s’impose comme priorité absolue. Les clients doivent comprendre clairement ce qu’ils signent. Les taux et leurs modalités de calcul exigent une présentation limpide.
La régulation doit s’intensifier selon l’organisation de consommateurs. Les autorités monétaires fixent des plafonds de taux. Elles surveillent les pratiques abusives. Elles sanctionnent les établissements contrevenants. Cette vigilance protège les usagers vulnérables.
L’éducation financière complète ce triptyque de solutions. Les populations doivent comprendre les mécanismes du crédit. Elles apprennent à comparer les offres. Elles évitent le surendettement grâce à une meilleure connaissance de leurs capacités de remboursement.
L’amélioration de l’inclusion financière passe par ces réformes. Des millions d’Africains restent exclus du système bancaire formel. Ils se tournent vers l’informel aux pratiques parfois encore moins favorables. L’assainissement du secteur formel attirera ces populations actuellement méfiantes.
La confiance des usagers se reconstruit lentement. Elle nécessite des actes concrets des institutions financières. La baisse des taux constituerait un signal fort. La simplification des procédures encouragerait les demandes. La clarification des informations dissiperait les malentendus.